Accueil › Guides
Toiture et assurance : ce qui est pris en charge
Tempête, grêle, fuite : ce que l'assurance habitation couvre en général, ce qu'elle exclut, et les bons réflexes pour déclarer un sinistre de toiture.
Les règles dépendent de votre contrat : lisez-le et interrogez votre assureur. Voici les grands principes.
Ce qui est souvent couvert
- Les dégâts liés à la tempête, à la grêle ou au poids de la neige, via la garantie du contrat habitation
- Les dégâts des eaux consécutifs, selon les conditions
- Les événements reconnus comme catastrophe naturelle par arrêté
Ce qui l'est rarement
- L'usure normale et la vétusté
- Le manque d'entretien (mousse, tuiles non remplacées)
- Les dégâts anciens aggravés par un retard de réparation
Les bons réflexes
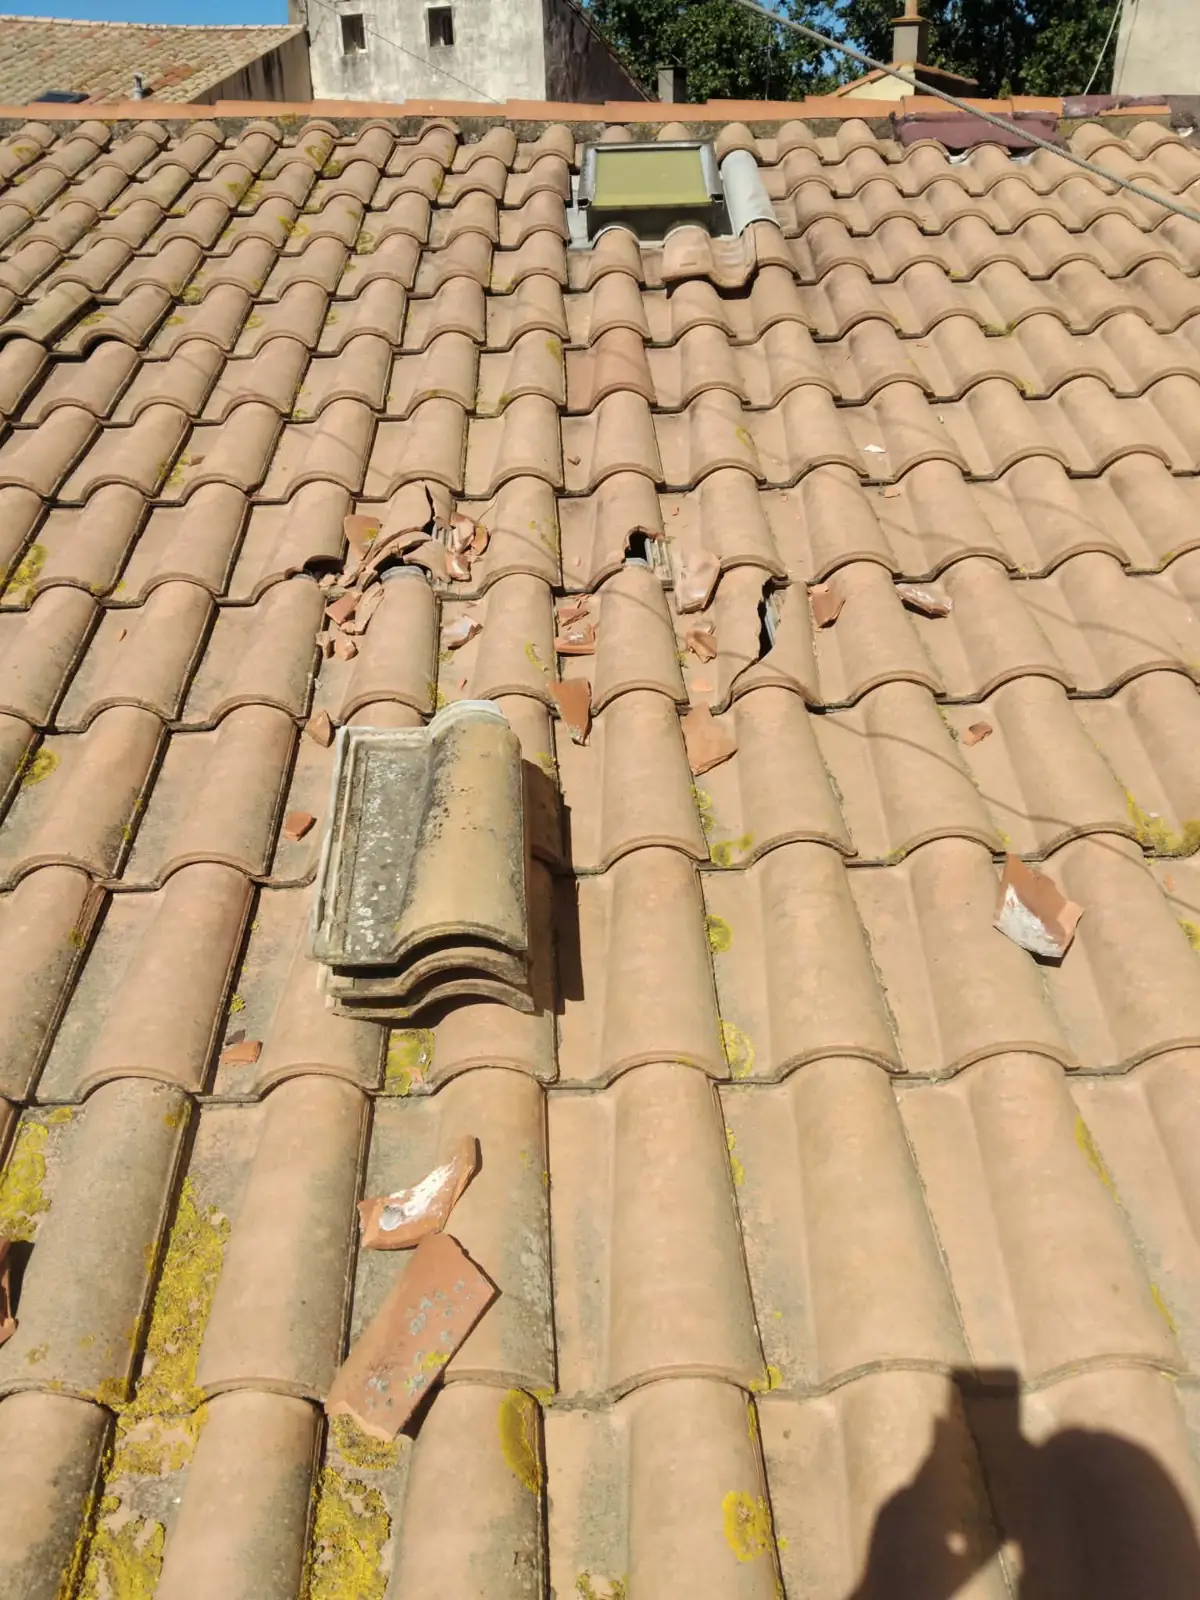
- Photographier les dégâts
- Déclarer le sinistre rapidement, en général dans les cinq jours ouvrés
- Limiter l'aggravation (bâchage) et conserver les factures
- Faire établir un devis de réparation
- Attendre, si besoin, la visite de l'expert avant les travaux définitifs
Garantie décennale du couvreur
Les travaux de couverture relèvent de la responsabilité décennale de l'entreprise : demandez l'attestation avant de signer. Voir urgence infiltration et que faire après un orage.
Questions fréquentes
Mon assurance prend-elle en charge une fuite ?
Cela dépend de la cause (tempête, grêle, usure) et de votre contrat. Déclarez le sinistre et conservez photos et devis.
Faut-il attendre l'expert avant de réparer ?
Une mise en sécurité (bâchage) est possible tout de suite. Pour les travaux définitifs, suivez les consignes de votre assureur et gardez les preuves.
Demandez votre devis gratuit
Décrivez votre projet, nous vous recontactons rapidement. Vous pouvez aussi appeler le 09 72 10 88 44.